


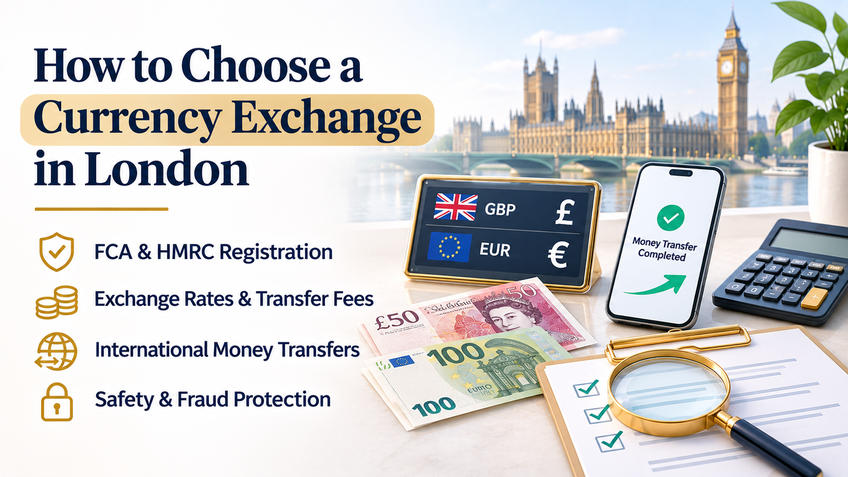
- ادمین
- Nov 16, 2026
- مقالات کاربران
چگونه صرافی معتبر در لندن انتخاب کنیم
انتخاب صرافی معتبر در لندن یکی از مهمترین تصمیمهایی است که هنگام خرید و فروش ارز یا انتقال پول به خارج از بریتانیا با آن روبهرو میشویم. فرقی نمیکند قصد داشته باشید پوند خود را به ارز دیگری تبدیل کنید، برای خانواده پول بفرستید، هزینه تحصیل پرداخت کنید یا مبلغ حاصل از فروش یک دارایی را به بریتانیا انتقال دهید؛ انتخاب ارائهدهنده خدمات مالی مناسب میتواند بر امنیت پول، هزینه نهایی و زمان انجام تراکنش تاثیر بگذارد.
برای بسیاری از ایرانیان ساکن لندن، موضوع انتخاب صرافی اهمیت بیشتری پیدا میکند؛ زیرا انتقال پول بین ایران و بریتانیا علاوه بر مسائل متداول بانکی، ممکن است با محدودیتهای بینالمللی، مقررات مبارزه با پولشویی و تحریمهای مالی نیز ارتباط داشته باشد.
با این حال، انتخاب صرافی نباید صرفا بر اساس نرخ پیشنهادی، تبلیغات شبکههای اجتماعی، سرعت وعدهدادهشده یا آشنایی شخصی انجام شود. پیش از هر تراکنش، باید بدانید چه شخص یا شرکتی پول شما را دریافت میکند، چه مجوز یا ثبت قانونی برای فعالیت خود دارد، مبلغ نهایی دریافتی چقدر خواهد بود و در صورت بروز مشکل چگونه میتوانید موضوع را پیگیری کنید.
در این راهنما توضیح میدهیم چگونه صرافی ایرانی یا بینالمللی معتبر در لندن پیدا کنید، تفاوت FCA و HMRC را بشناسید، وضعیت قانونی خدمات را بررسی کنید، نرخ واقعی تبدیل ارز و هزینههای انتقال را مقایسه کنید و با آگاهی بیشتری درباره جابهجایی پول تصمیم بگیرید.
ابتدا مشخص کنید به چه نوع خدمات ارزی نیاز دارید
تمام کسبوکارهایی که با عنوان صرافی شناخته میشوند، خدمات یکسانی ارائه نمیکنند.
برخی عمدتا به خرید و فروش اسکناس خارجی مشغول هستند، در حالی که برخی دیگر خدمات انتقال پول بینالمللی، پرداختهای تجاری یا تبدیل ارز از طریق حسابهای بانکی ارائه میدهند.
پیش از انتخاب، بهتر است هدف خود را مشخص کنید.
خرید و فروش اسکناس (Currency Exchange)
این خدمات شامل تبدیل پول نقد، مانند پوند به یورو یا دلار و برعکس، است.
برای مثال، ممکن است پیش از سفر بخواهید مقداری پوند را به یورو تبدیل کنید.
در این نوع خدمات، نرخ خرید و فروش اسکناس، کارمزد، موجودی ارز و نحوه تحویل پول اهمیت دارند.
انتقال پول بینالمللی (International Money Transfer)
در این حالت، هدف شما انتقال وجه از بریتانیا به شخص یا حسابی در کشور دیگر، یا دریافت پول از خارج از بریتانیا است.
ارائهدهنده خدمات ممکن است از طریق شبکههای بانکی یا سایر سازوکارهای پرداخت قانونی فعالیت کند.
در این خدمات، علاوه بر نرخ ارز، باید هویت ارائهدهنده، مجوز مرتبط، مشخصات گیرنده، زمان انتقال و روش تحویل وجه بررسی شوند.
پرداختهای تجاری (Business Payments)
شرکتها ممکن است برای پرداخت هزینه خرید کالا، خدمات، تامینکنندگان یا سایر تعهدات تجاری به انتقال بینالمللی نیاز داشته باشند.
در این موارد، اسناد تجاری، اطلاعات شرکت، منشا پول، قوانین مالیاتی و محدودیتهای مرتبط اهمیت بیشتری پیدا میکنند.
انتقال مبالغ بالا
اگر قصد انتقال مبلغ قابل توجهی دارید، مانند پول حاصل از فروش ملک، پسانداز بلندمدت، ارث یا سرمایه تجاری، ممکن است بررسیهای بیشتری درباره منشا وجوه و هدف تراکنش لازم باشد.
برای این نوع انتقالها، بررسی اولیه شرایط قانونی، دریافت پیشنهاد مکتوب و شناخت روش حفاظت از پول اهمیت ویژهای دارد.
تفاوت صرافی نقدی و شرکت انتقال پول چیست؟
یکی از نکات مهمی که بسیاری از مشتریان از آن اطلاع ندارند، تفاوت قانونی میان فعالیت تبدیل اسکناس و ارائه خدمات انتقال پول است.
در بریتانیا، کسبوکارهایی که خدمات مالی مرتبط با ارز ارائه میدهند، ممکن است مشمول نظامهای نظارتی متفاوتی باشند.
صرافی خرید و فروش اسکناس (Bureau de Change)
Bureau de Change معمولا به کسبوکاری گفته میشود که ارز نقدی خرید و فروش میکند.
در بریتانیا، کسبوکارهای ارائهدهنده خدمات تبدیل اسکناس بهطور معمول باید مطابق مقررات مبارزه با پولشویی تحت نظارت HM Revenue & Customs یا HMRC باشند، مگر اینکه استثنا یا نظام نظارتی دیگری بر فعالیت آنها اعمال شود.
نکته مهم این است که خرید و فروش اسکناس بهتنهایی لزوما به مجوز خدمات پرداخت FCA نیاز ندارد.
بنابراین، نبودن یک صرافی صرفا نقدی در فهرست شرکتهای پرداخت FCA، بهخودیخود ثابت نمیکند که آن کسبوکار غیرقانونی است.
شرکت انتقال پول (Money Remittance Provider)
شرکتهایی که بهعنوان کسبوکار خدمات انتقال پول ارائه میکنند، معمولا باید مطابق Payment Services Regulations 2017 مجوز یا ثبت مربوط نزد Financial Conduct Authority یا FCA داشته باشند.
این شرکتها ممکن است بهعنوان Authorised Payment Institution یا Small Payment Institution فعالیت کنند یا در چارچوب مجوز یک ارائهدهنده دیگر خدمات پرداخت ارائه دهند.
بررسی وضعیت این شرکتها باید از طریق اطلاعات رسمی FCA انجام شود.
آیا یک کسبوکار میتواند هر دو خدمت را ارائه کند؟
بله.
برخی صرافیها هم خدمات تبدیل اسکناس و هم انتقال پول ارائه میدهند.
در چنین شرایطی باید وضعیت قانونی هر فعالیت را جداگانه بررسی کنید؛ زیرا ثبت یا مجوز مربوط به یک خدمت، لزوما اجازه انجام تمام خدمات مالی دیگر را ایجاد نمیکند.
FCA چیست و چه نقشی در نظارت بر انتقال پول دارد؟
Financial Conduct Authority یا FCA یکی از نهادهای اصلی نظارت بر خدمات مالی در بریتانیا است.
این سازمان بر فعالیت بسیاری از شرکتهای مالی، از جمله ارائهدهندگان خدمات پرداخت و پول الکترونیکی، نظارت میکند.
در زمینه انتقال پول، FCA مسئول ثبت یا صدور مجوز برای دستههایی از ارائهدهندگان خدمات پرداخت و نظارت بر رعایت مقررات مربوط است.
برای مثال، شرکتهای زیر ممکن است در سامانه FCA ثبت شده باشند:
شرکت پرداخت دارای مجوز (Authorised Payment Institution – API)
این شرکتها برای ارائه خدمات پرداخت مشخص، از جمله بعضی خدمات انتقال پول، از FCA مجوز دریافت میکنند.
آنها باید الزامات قانونی و نظارتی مربوط به فعالیت، مدیریت ریسک و حفاظت از وجوه مشتریان را رعایت کنند.
شرکت پرداخت کوچک (Small Payment Institution – SPI)
این شرکتها تحت شرایط و محدودیتهای قانونی مشخص، نزد FCA ثبت میشوند.
محدوده و مقیاس فعالیت آنها با شرکتهای پرداخت دارای مجوز کامل تفاوت دارد.
تفاوت مهم دیگر این است که الزامات اجباری حفاظت از وجوه مشتریان برای SPIها مانند APIها نیست.
موسسه پول الکترونیکی (Electronic Money Institution – EMI)
موسسات پول الکترونیکی میتوانند خدماتی مانند کیف پول دیجیتال، حسابهای پرداخت غیربانکی و برخی خدمات انتقال پول ارائه دهند.
این موسسات نیز بسته به ساختار و وضعیت قانونی خود ممکن است دارای مجوز یا ثبت مشخص نزد FCA باشند.
با این حال، تمام این دستهها بانک نیستند و نوع حمایت از پول مشتری نزد آنها با حساب بانکی معمولی تفاوت دارد.
چگونه مجوز و وضعیت قانونی صرافی را در FCA بررسی کنیم؟
یکی از مهمترین اقدامات پیش از استفاده از خدمات انتقال پول، بررسی وضعیت قانونی ارائهدهنده است.
برای این کار میتوانید از دو ابزار رسمی FCA استفاده کنید:
فهرست رسمی Financial Services Register
در این سامانهها میتوانید نام شرکت یا شماره مرجع FCA را جستجو کنید.
شماره FRN چیست؟
Firm Reference Number یا FRN شماره شناسایی یک شرکت در سامانه FCA است.
این شماره برای شناسایی و بررسی اطلاعات ثبتشده شرکت استفاده میشود.
اما داشتن شماره FRN بهتنهایی به معنای داشتن مجوز برای تمام خدمات مالی نیست.
باید مشخص کنید که شرکت در چه دستهای ثبت شده، وضعیت آن چیست و اجازه ارائه کدام خدمات را دارد.
هنگام استعلام چه اطلاعاتی را بررسی کنیم؟
بهتر است این موارد را با اطلاعات ارائهشده توسط صرافی تطبیق دهید:
-
نام حقوقی شرکت
-
نامهای تجاری ثبتشده، در صورت وجود
-
شماره FRN
-
وضعیت فعلی مجوز یا ثبت
-
نوع خدمات مجاز
-
نشانی و اطلاعات تماس
-
محدودیتهای احتمالی فعالیت
-
اطلاعات شرکت اصلی، اگر ارائهدهنده نماینده شرکت دیگری است
اگر نام صرافی با نام ثبتشده در FCA متفاوت باشد چه کنیم؟
گاهی نام تجاری یک صرافی با نام حقوقی شرکتی که خدمات پرداخت را ارائه میکند متفاوت است.
برای مثال، ممکن است یک برند با نام مشخصی تبلیغ کند، اما خدمات پرداخت از طریق شرکت دیگری ارائه شود.
در این شرایط باید از صرافی بخواهید نام حقوقی ارائهدهنده واقعی خدمات و شماره FRN مرتبط را اعلام کند.
سپس باید ارتباط آن نام تجاری با شرکت دارای مجوز یا ثبت را بررسی کنید.
اگر اطلاعات با یکدیگر مطابقت ندارند، پیش از پرداخت پول موضوع را روشن کنید.
تفاوت نماینده شرکت پرداخت با شرکت دارای مجوز چیست؟
بعضی کسبوکارها خودشان مجوز مستقل ارائه خدمات پرداخت ندارند، اما بهعنوان نماینده یک شرکت دارای مجوز یا ثبت فعالیت میکنند.
در نظام FCA، این نمایندگان ممکن است با عنوان Payment Services Agent یا E-Money Agent ثبت شوند.
برای مثال، ممکن است یک دفتر خدمات مالی در لندن تراکنشهای مشتریان را از طریق یک موسسه پرداخت دیگر انجام دهد.
در چنین شرایطی باید مشخص شود:
-
شرکت اصلی ارائهدهنده خدمات چه نام دارد؟
-
آیا نماینده در اطلاعات رسمی مربوط ثبت شده است؟
-
نماینده اجازه ارائه چه خدماتی را دارد؟
-
مسئولیت رسیدگی به مشکلات و شکایات بر عهده کدام مجموعه است؟
-
وجوه مشتریان چگونه دریافت و محافظت میشوند؟
اگر کسبوکاری ادعا میکند نماینده شرکت دیگری است، میتوانید از شرکت اصلی بخواهید این ارتباط و محدوده فعالیت را تایید کند.
داشتن قرارداد تجاری یا همکاری با یک شرکت مالی، بهخودیخود به معنای داشتن تمام اختیارات قانونی آن شرکت نیست.
HMRC چه نقشی در نظارت بر صرافیها دارد؟
HM Revenue & Customs یا HMRC علاوه بر مسئولیتهای مالیاتی، بر برخی کسبوکارها از نظر مقررات مبارزه با پولشویی نظارت میکند.
صرافیهای تبدیل ارز و بعضی کسبوکارهای خدمات پولی ممکن است مشمول ثبت و نظارت HMRC باشند.
این نظارت در چارچوب مقررات مبارزه با پولشویی، تامین مالی تروریسم و سایر جرایم مالی انجام میشود.
برای بررسی ثبت کسبوکارهای تحت نظارت HMRC میتوانید به صفحه زیر مراجعه کنید:
Check if a Business Is Registered for Money Laundering Supervision
این صفحه به فهرست رسمی کسبوکارهای تحت نظارت HMRC دسترسی میدهد.
هنگام بررسی، به نام حقوقی شرکت، نام تجاری، شماره ثبت، محدوده کد پستی و نوع فعالیت ثبتشده توجه کنید.
توجه داشته باشید که کسبوکارهای تحت نظارت FCA لزوما در فهرست HMRC حضور ندارند و بعضی شرکتها نیز ممکن است با نام حقوقی دیگری ثبت شده باشند.
ثبت نزد HMRC به معنای تایید کیفیت خدمات یا داشتن مجوز FCA برای انتقال پول نیست. این دو نظام نظارتی وظایف و الزامات متفاوتی دارند.
اگر اطلاعاتی پیدا نکردید، ابتدا نوع فعالیت، نام حقوقی و نهاد نظارتی مسئول را مشخص کنید.
چگونه نرخ واقعی ارز و هزینه انتقال پول را مقایسه کنیم؟
یکی از رایجترین اشتباهات هنگام انتخاب صرافی، مقایسه صرف نرخ اعلامشده تبدیل ارز است.
هزینه واقعی یک تراکنش ممکن است علاوه بر نرخ تبدیل، شامل کارمزدهای مختلف و هزینههای دریافت وجه باشد.
برای مقایسه صحیح، باید بدانید در برابر مبلغی که پرداخت میکنید، دقیقا چه مبلغی به دست گیرنده میرسد.
نرخ خرید و فروش ارز
صرافیها معمولا برای خرید و فروش ارز نرخهای متفاوتی دارند.
اختلاف میان این دو نرخ را Spread مینامند.
این اختلاف میتواند بخشی از درآمد ارائهدهنده خدمات تبدیل ارز باشد.
بنابراین، نرخ پیشنهادی یک صرافی ممکن است با نرخ مرجع بازار تفاوت داشته باشد، حتی اگر کارمزد جداگانهای دریافت نشود.
کارمزد انتقال (Transfer Fee)
برخی شرکتها علاوه بر نرخ تبدیل ارز، برای انجام انتقال مبلغ مشخصی دریافت میکنند.
این کارمزد ممکن است ثابت باشد یا به مبلغ، روش پرداخت و مقصد انتقال بستگی داشته باشد.
هزینههای واسطه و بانک گیرنده
در بعضی انتقالهای بینالمللی، بانک واسطه یا بانک دریافتکننده ممکن است هزینه جداگانهای کسر کند.
این موضوع میتواند باعث شود مبلغ نهایی دریافتی کمتر از مبلغ مورد انتظار باشد.
هزینه واقعی را چگونه محاسبه کنیم؟
بهترین روش این است که هنگام مقایسه چند صرافی، شرایط یکسانی را مطرح کنید.
برای مثال، به هر صرافی بگویید قصد دارید ۱۰۰۰ پوند پرداخت کنید و میخواهید بدانید پس از کسر تمام هزینههای قابل پیشبینی، گیرنده چه مبلغی به ارز مقصد دریافت میکند.
سپس این موارد را مقایسه کنید:
-
مبلغی که شما باید بپردازید
-
نرخ تبدیل ارز
-
کارمزد اعلامشده
-
هزینههای جانبی احتمالی
-
مبلغ نهایی قابل دریافت
-
زمان مورد انتظار انتقال
-
شرایط تغییر یا لغو تراکنش
گاهی صرافی با نرخ ظاهرا بهتر، به دلیل کارمزدهای اضافی، نتیجه نهایی ضعیفتری ارائه میدهد.
مهمترین معیار مقایسه، مبلغ نهایی دریافتی در شرایط یکسان است؛ نه صرفا نرخ تبلیغشده.
آیا نرخ ارز در تمام صرافیها یکسان است؟
خیر.
نرخ ارز میتواند بر اساس شرایط بازار، نوع تراکنش، مبلغ، روش پرداخت و سیاست قیمتگذاری ارائهدهنده متفاوت باشد.
همچنین نرخ تبدیل اسکناس با نرخ انتقال بانکی لزوما یکسان نیست.
برای مثال، خرید اسکناس یورو در لندن ممکن است با تبدیل پوند به یورو برای انتقال بانکی، نرخ و هزینه متفاوتی داشته باشد.
بهتر است هنگام استعلام مشخص کنید:
-
نرخ مربوط به اسکناس است یا حواله؟
-
نرخ خرید است یا فروش؟
-
تا چه زمانی اعتبار دارد؟
-
آیا در زمان ثبت تراکنش قطعی میشود؟
-
اگر انتقال با تاخیر انجام شود، آیا نرخ تغییر میکند؟
در بازارهای پرنوسان، این پرسشها اهمیت بیشتری دارند.
چگونه از زمان واقعی انتقال پول مطلع شویم؟
سرعت انتقال یکی از معیارهای مهم انتخاب شرکت خدمات ارزی است.
با این حال، زمان انجام تراکنش ممکن است تحت تاثیر چند عامل باشد؛ از جمله کشور مقصد، روش پرداخت، بانکهای درگیر، ساعت کاری، تعطیلات و بررسیهای قانونی.
برای مثال، یک انتقال داخلی در بریتانیا ممکن است بسیار سریعتر از انتقالی باشد که به چند بانک واسطه و بررسیهای بینالمللی نیاز دارد.
اگر صرافی زمان کوتاهی اعلام میکند، بهتر است مشخص کنید این زمان از چه مرحلهای محاسبه میشود.
آیا منظور زمان آغاز انتقال است یا زمانی که وجه واقعا در اختیار گیرنده قرار میگیرد؟
همچنین بپرسید در صورت تاخیر، چه روشی برای پیگیری تراکنش وجود دارد.
توجه داشته باشید که هیچ ارائهدهندهای نباید بدون مبنای معتبر، زمان دریافت وجه را در شرایط خارج از کنترل خود بهصورت قطعی تضمین کند.
چه مدارکی برای انتقال پول در بریتانیا لازم است؟
شرکتهای خدمات مالی مشمول مقررات مربوط ممکن است برای شناخت مشتری و بررسی تراکنش، اطلاعات و مدارکی درخواست کنند.
این فرایند معمولا با عنوان Know Your Customer یا KYC و Customer Due Diligence شناخته میشود.
بسته به نوع خدمت، مبلغ و ریسک تراکنش، ممکن است مدارک زیر درخواست شوند:
-
گذرنامه یا مدرک هویتی معتبر
-
مدرک نشانی محل سکونت
-
اطلاعات حساب بانکی
-
مشخصات کامل گیرنده وجه
-
توضیح هدف انتقال
-
مدارک مربوط به منشا پول
-
اطلاعات شغلی یا تجاری
-
قرارداد، فاکتور یا مدارک معاملات مرتبط
برای مثال، اگر پول حاصل از فروش ملک را انتقال میدهید، ممکن است لازم باشد مدارک معامله و مسیر دریافت وجه را ارائه کنید.
همچنین اگر مبلغ مربوط به درآمد کسبوکار است، اسناد حسابداری یا فاکتورهای مرتبط ممکن است مورد نیاز باشند.
درخواست این اطلاعات لزوما نشانه مشکل یا بدبینی نسبت به مشتری نیست. در بسیاری از موارد بخشی از تعهدات قانونی ارائهدهنده خدمات است.
با این حال، باید مدارک حساس را فقط از طریق کانالهای رسمی و امن ارسال کنید و از ارائه رمز عبور بانکی یا اطلاعات ورود به حساب خودداری کنید.
Source of Funds چیست و چرا اهمیت دارد؟
Source of Funds به منشا پولی اشاره دارد که در یک تراکنش مشخص استفاده میشود.
ارائهدهندگان خدمات مالی ممکن است برای رعایت الزامات قانونی نیاز داشته باشند مشخص کنند پول از چه منبعی به دست آمده است.
برای مثال، منشا وجه میتواند یکی از موارد زیر باشد:
-
درآمد حاصل از اشتغال
-
سود قانونی کسبوکار
-
فروش ملک یا سایر داراییها
-
پسانداز شخصی
-
ارث
-
هدیه مالی
-
بازپرداخت وام یا بدهی
در برخی شرایط، علاوه بر منشا همان تراکنش، بررسی گستردهتر درباره نحوه شکلگیری داراییهای شخص نیز لازم میشود که با عنوان Source of Wealth شناخته میشود.
نکته مهم این است که قانونی بودن منشا پول، بهتنهایی تضمین نمیکند که تمام روشهای انتقال آن مجاز یا قابل انجام هستند.
کشور مقصد، اشخاص درگیر، نوع تراکنش و تحریمهای قابل اعمال نیز اهمیت دارند.
انتقال پول بین ایران و بریتانیا چه شرایطی دارد؟
برای بسیاری از ایرانیان ساکن لندن، انتقال پول میان ایران و بریتانیا یکی از دلایل اصلی مراجعه به صرافیهای فارسیزبان است.
این انتقالها ممکن است برای تامین هزینه زندگی، حمایت مالی از اعضای خانواده، پرداخت هزینه تحصیل، دریافت پول حاصل از فروش دارایی یا انجام تعهدات قانونی تجاری باشند.
با این حال، انتقال پول مرتبط با ایران ممکن است با محدودیتهای بیشتری نسبت به انتقال وجه میان بعضی کشورهای دیگر روبهرو شود.
تحریمهای مالی بریتانیا
بریتانیا مقررات تحریمی مختلفی درباره ایران دارد که میتوانند بعضی اشخاص، شرکتها، بانکها، فعالیتها و معاملات را تحت محدودیت قرار دهند.
این مقررات ممکن است شامل مسدودسازی دارایی افراد و نهادهای تحریمشده، ممنوعیت ارائه وجوه یا منابع اقتصادی به اشخاص مشخص و محدودیتهای مالی یا تجاری دیگر باشند.
در سپتامبر ۲۰۲۶، بریتانیا محدودیتهای جدیدی را در چارچوب مقررات تحریمی مربوط به ایران تصویب کرد که از جمله شامل محدودیتهای بیشتری درباره برخی روابط بانکی، سرمایهگذاری، تامین مالی و بیمه است.
بنابراین، نمیتوان صرفا بر اساس اینکه انتقال برای هدف شخصی یا خانوادگی انجام میشود، قانونی بودن تمام اجزای آن را نتیجه گرفت.
از طرف دیگر، وجود تحریم علیه ایران نیز بهتنهایی به این معنا نیست که تمام انتقالهای شخصی مرتبط با ایران بدون استثنا ممنوع هستند.
قانونی بودن هر تراکنش باید بر اساس اشخاص، بانکها، مسیر پرداخت، هدف انتقال و مقررات قابل اعمال بررسی شود.
برای مطالعه بیشتر میتوانید به راهنمای رسمی تحریمهای ایران مراجعه کنید.
بررسی اشخاص و نهادهای تحریمشده
برای بررسی نام اشخاص و نهادهای مشمول تحریمهای بریتانیا، باید از UK Sanctions List استفاده شود.
از ۲۸ ژانویه ۲۰۲۶، این فهرست مرجع واحد رسمی برای اطلاعات مربوط به اشخاص و نهادهای تعیینشده تحت تحریمهای بریتانیا است و فهرست قدیمی OFSI Consolidated List دیگر بهروزرسانی نمیشود.
با این حال، بررسی نامها در فهرست بهتنهایی تمام الزامات تحریمی را پوشش نمیدهد؛ زیرا محدودیتهای دیگری نیز ممکن است بر نوع معامله اعمال شوند.
پیش از انتقال پول چه سوالاتی بپرسیم؟
اگر قصد انتقال پول مرتبط با ایران دارید، بهتر است پیش از پرداخت مشخص کنید:
-
آیا ارائهدهنده خدمات، این نوع تراکنش را بهصورت قانونی انجام میدهد؟
-
نام حقوقی شرکت دریافتکننده پول در بریتانیا چیست؟
-
وضعیت مجوز و نظارت مربوط چگونه قابل استعلام است؟
-
چه اشخاص و موسسات مالی در انتقال مشارکت دارند؟
-
آیا محدودیتهای تحریمی یا بانکی بر تراکنش اعمال میشوند؟
-
چه مدارکی برای اثبات منشا وجه و هدف انتقال لازم است؟
-
آیا شرایط، هزینهها و روش پرداخت به گیرنده بهصورت مکتوب مشخص شدهاند؟
-
در صورت عدم امکان انجام انتقال، شرایط بازپرداخت وجه چیست؟
از روشهایی که با هدف پنهان کردن هویت طرفین، منشا پول یا دور زدن تحریمها و کنترلهای بانکی پیشنهاد میشوند، استفاده نکنید.
اگر وضعیت قانونی یک انتقال روشن نیست، پیش از اقدام از ارائهدهنده خدمات دارای صلاحیت و در صورت لزوم از متخصص حقوقی آشنا با تحریمهای مالی بریتانیا مشاوره بگیرید.
آیا پول مشتری در صرافی مانند سپرده بانکی محافظت میشود؟
خیر، لزوما چنین نیست.
یکی از مهمترین تفاوتهای میان بانکها و بسیاری از موسسات پرداخت غیربانکی، نوع حمایت قانونی از وجوه مشتریان است.
در بریتانیا، سپردههای واجد شرایط نزد بانکهای تحت پوشش ممکن است از حمایت Financial Services Compensation Scheme یا FSCS برخوردار باشند.
اما پول نگهداریشده نزد شرکتهای پرداخت و موسسات پول الکترونیکی غیربانکی، معمولا تحت پوشش حمایت سپرده بانکی FSCS قرار نمیگیرد.
Safeguarding چیست؟
Safeguarding به الزامات قانونی حفاظت از وجوه مشخص مشتریان توسط بعضی موسسات مالی گفته میشود.
برای مثال، Authorised Payment Institution و موسسات پول الکترونیکی مشمول باید مطابق مقررات مربوط تدابیر حفاظت از وجوه مشتریان را اجرا کنند.
این تدابیر ممکن است شامل تفکیک وجوه از داراییهای عملیاتی موسسه یا استفاده از سازوکارهای مجاز دیگر باشد.
با این حال، Safeguarding معادل تضمین دولتی بازپرداخت کامل و فوری پول نیست.
اگر شرکت ورشکسته شود، بازگرداندن وجه ممکن است زمان ببرد و در بعضی شرایط مبلغ بازپرداختشده کمتر از کل موجودی مشتری باشد.
همچنین Small Payment Institution بهطور عمومی همان الزام اجباری Safeguarding را ندارد.
بنابراین، پیش از انتقال مبالغ بالا، بهتر است بپرسید:
-
ارائهدهنده واقعی خدمات چه نوع مجوز یا ثبتی دارد؟
-
آیا وجه مورد نظر مشمول Safeguarding میشود؟
-
پول تا زمان انتقال چگونه نگهداری میشود؟
-
اگر شرکت فعالیت خود را متوقف کند، چه فرایندی برای مطالبه وجه وجود دارد؟
برای اطلاعات بیشتر، راهنمای رسمی FCA درباره استفاده از ارائهدهندگان خدمات پرداخت را مطالعه کنید.
چگونه از کلاهبرداری ارزی و انتقال پول جلوگیری کنیم؟
کلاهبرداری در خدمات ارزی ممکن است از طریق وبسایتهای جعلی، حسابهای شبکههای اجتماعی، پیامهای غیرواقعی یا معرفی افراد ناشناس انجام شود.
گاهی کلاهبرداران از نام، لوگو یا حتی شماره ثبت واقعی یک شرکت معتبر سوءاستفاده میکنند.
به این روش Clone Firm Fraud یا جعل هویت شرکت مالی نیز گفته میشود.
برای کاهش خطر، بهتر است چند اصل را رعایت کنید.
اطلاعات تماس را مستقلا بررسی کنید
صرف مشاهده نام یک شرکت در FCA کافی نیست.
شماره تلفن، وبسایت و اطلاعات پرداخت را نیز با منابع معتبر تطبیق دهید.
اگر شخصی در شبکههای اجتماعی خود را نماینده یک شرکت معرفی میکند، از طریق کانال رسمی شرکت ارتباط او را تایید کنید.
اطلاعات حساب مقصد را بررسی کنید
پیش از انتقال وجه، مشخص کنید پول به حساب چه شخص یا شرکتی واریز میشود.
اگر نام صاحب حساب با نام ارائهدهنده خدمات متفاوت است، دلیل آن را بپرسید و توضیح قابل تایید دریافت کنید.
به وعدههای غیرواقعی توجه کنید
نرخ بسیار بهتر از بازار، تضمین انجام هر نوع انتقال بدون مدارک یا وعده بازپرداخت قطعی بدون شرایط روشن میتواند نشانه هشدار باشد.
رسید و مدارک تراکنش را نگهداری کنید
پس از پرداخت، رسید و شماره پیگیری را دریافت کنید.
همچنین مکاتبات، نرخ توافقشده، شرایط معامله و اطلاعات گیرنده را نگهداری کنید.
مراقب تغییر ناگهانی حساب بانکی باشید
اگر پس از توافق، پیام جدیدی درباره تغییر شماره حساب دریافت کردید، قبل از پرداخت از طریق شماره تماس رسمی و مستقلی که قبلا تایید کردهاید موضوع را بررسی کنید.
Confirmation of Payee چیست؟
Confirmation of Payee یا CoP قابلیتی در نظام پرداخت بریتانیا است که به بررسی تطبیق نام گیرنده با مشخصات حساب بانکی کمک میکند.
هنگام انتقال وجه از طریق بعضی بانکها و ارائهدهندگان خدمات پرداخت، ممکن است نتیجه تطبیق نام و حساب به شما نمایش داده شود.
اگر سیستم اعلام کرد که نام واردشده با اطلاعات حساب مطابقت ندارد، پیش از ادامه تراکنش موضوع را بررسی کنید.
با این حال، تطبیق صحیح نام حساب بهتنهایی ثابت نمیکند که معامله قانونی است یا گیرنده قابل اعتماد است.
همچنین این خدمت برای تمام حسابها و پرداختهای بینالمللی به یک شکل در دسترس نیست.
اگر پول انتقال داده نشود یا تراکنش با مشکل روبهرو شود، چه کنیم؟
اگر انتقال پول با تاخیر، اشتباه یا مشکل دیگری مواجه شد، بهتر است ابتدا موضوع را از طریق کانال رسمی ارائهدهنده خدمات پیگیری کنید.
در درخواست خود اطلاعات تراکنش، تاریخ پرداخت، مبلغ، شماره پیگیری و نتیجه مورد انتظار را مشخص کنید.
اگر احتمال کلاهبرداری وجود دارد، باید فورا با بانک یا ارائهدهنده پرداخت تماس بگیرید و درخواست بررسی یا تلاش برای بازگرداندن وجه کنید.
هرچه زودتر موضوع گزارش شود، امکان اقدام موثر برای جلوگیری از انتقال بیشتر پول یا پیگیری آن بیشتر خواهد بود؛ هرچند بازگشت وجه تضمینشده نیست.
شکایت به Financial Ombudsman Service
اگر مشکل مربوط به خدمات یک شرکت تحت پوشش صلاحیت Financial Ombudsman Service باشد و از پاسخ شرکت رضایت نداشته باشید، ممکن است بتوانید شکایت خود را به این نهاد ارجاع دهید.
معمولا ابتدا باید فرصت رسیدگی به شکایت را به ارائهدهنده خدمات بدهید.
برای شکایتهای مربوط به خدمات پرداخت، مهلتهای پاسخگویی خاصی وجود دارد و در بسیاری از موارد شرکت باید ظرف ۱۵ روز کاری پاسخ نهایی بدهد؛ در شرایط استثنایی ممکن است این مدت تا ۳۵ روز کاری افزایش یابد.
برای اطلاعات بیشتر میتوانید به Financial Ombudsman Service مراجعه کنید.
آیا تمام انتقالهای اشتباه یا کلاهبرداریشده قابل بازپرداخت هستند؟
خیر.
مقررات بریتانیا درباره بازپرداخت بعضی کلاهبرداریهای Authorized Push Payment یا APP، حمایتهایی برای تراکنشهای واجد شرایط ایجاد کردهاند.
این حمایتها عمدتا درباره پرداختهای مشخص داخلی بریتانیا از طریق Faster Payments و CHAPS اعمال میشوند و شرایط، استثناها و محدودیتهای قانونی دارند.
برای مثال، این مقررات بهصورت عمومی تمام حوالههای بینالمللی را پوشش نمیدهند.
بنابراین، نباید تصور کنید هر مبلغی که به یک صرافی یا گیرنده خارجی منتقل میشود، در صورت بروز کلاهبرداری حتما بازپرداخت خواهد شد.
برای اطلاعات بیشتر به راهنمای Payment Systems Regulator درباره کلاهبرداریهای APP مراجعه کنید.
آیا انتقال پول از خارج به بریتانیا مشمول مالیات میشود؟
یکی از سوالات رایج در میان ایرانیان ساکن لندن این است که آیا دریافت پول از خارج از کشور باعث ایجاد مالیات میشود.
پاسخ به ماهیت پول و شرایط مالیاتی شخص بستگی دارد.
صرف انتقال وجه از یک حساب یا کشور به حساب دیگری، بهتنهایی مشخص نمیکند که مالیات بریتانیا تعلق میگیرد یا خیر.
برای مثال، دریافت پول حاصل از فروش دارایی، درآمد شغلی، سود تجاری، ارث یا هدیه ممکن است آثار مالیاتی متفاوتی داشته باشد.
وضعیت اقامت مالیاتی، زمان ایجاد درآمد یا سود، نوع دارایی، معافیتها و مقررات مربوط نیز اهمیت دارند.
همچنین بانک یا شرکت انتقال پول ممکن است حتی در مواردی که مالیات مستقیمی بر خود انتقال وجود ندارد، برای اثبات منشا وجوه مدارک درخواست کند.
اگر قصد انتقال مبلغ قابل توجهی دارید، بهویژه پول حاصل از فروش ملک یا فعالیت اقتصادی در خارج از بریتانیا، بهتر است پیش از انتقال با حسابدار یا مشاور مالیاتی آشنا با مقررات بینالمللی مشورت کنید.
چرا انتخاب صرافی ایرانی یا فارسیزبان در لندن میتواند مفید باشد؟
برای بسیاری از ایرانیان، امکان صحبت درباره نرخ ارز، شرایط انتقال و مدارک مورد نیاز به زبان فارسی یک مزیت محسوب میشود.
اصطلاحات مالی و حقوقی مانند Safeguarding، Source of Funds، Payment Institution و Financial Sanctions ممکن است برای همه مشتریان آشنا نباشند.
ارتباط به زبان فارسی میتواند به درک بهتر مراحل کار و جلوگیری از سوءتفاهم کمک کند.
همچنین بعضی ارائهدهندگان خدمات ممکن است تجربه بیشتری در بررسی مدارک مرتبط با ایران یا نیازهای رایج مشتریان ایرانی داشته باشند.
با این حال، فارسیزبان بودن یا سابقه طولانی حضور در یک محله، بهتنهایی نشاندهنده اعتبار قانونی یا امنیت یک تراکنش نیست.
بهتر است زبان مشترک را در کنار معیارهای اصلی مانند وضعیت قانونی فعالیت، شفافیت هزینهها، روش حفاظت از وجوه و کیفیت پاسخگویی در نظر بگیرید.
آیا مراجعه حضوری به صرافی امنتر از انتقال آنلاین است؟
لزوما خیر.
برخی مشتریان ترجیح میدهند برای انجام معاملات ارزی به دفتر صرافی مراجعه کنند، در حالی که برخی دیگر استفاده از خدمات آنلاین را مناسبتر میدانند.
وجود دفتر فیزیکی میتواند برای ارتباط حضوری و بررسی هویت تجاری مفید باشد، اما تضمینی برای اعتبار قانونی یا امنیت وجوه نیست.
از طرف دیگر، ارائهدهندگان آنلاین معتبر نیز ممکن است مطابق مقررات مالی بریتانیا فعالیت کنند و از سازوکارهای مناسب برای حفاظت از اطلاعات و تراکنشها استفاده کنند.
مهمترین معیار این است که ارائهدهنده خدمات را شناسایی کرده باشید، وضعیت قانونی فعالیت او قابل بررسی باشد و شرایط تراکنش بهروشنی مشخص شده باشند.
چه نشانههایی هنگام انتخاب صرافی هشداردهنده هستند؟
بعضی رفتارها ممکن است نشان دهند که پیش از پرداخت پول باید بررسی بیشتری انجام دهید.
از جمله:
-
خودداری از اعلام نام حقوقی شرکت یا ارائهدهنده واقعی خدمات
-
استفاده از شماره ثبت نامعتبر یا متعلق به شرکت دیگر
-
ارائه نرخ بسیار غیرمعمول بدون توضیح روشن
-
نامشخص بودن مبلغ نهایی دریافتی
-
درخواست واریز وجه به حساب شخصی غیرمرتبط و تاییدنشده
-
خودداری از ارائه رسید معتبر
-
نداشتن شرایط مکتوب برای لغو یا بازپرداخت
-
پیشنهاد پنهان کردن منشا پول یا هویت گیرنده
-
وعده انجام تراکنش بدون رعایت بررسیهای قانونی لازم
-
فشار برای پرداخت فوری پیش از بررسی اطلاعات
وجود یک نشانه بهتنهایی وقوع تخلف را ثابت نمیکند، اما میتواند دلیل مناسبی برای توقف معامله و بررسی بیشتر باشد.
پرسشهایی که پیش از انتقال پول باید از صرافی بپرسیم
پیش از انجام معامله، بهتر است پاسخ روشنی برای این پرسشها داشته باشید:
-
نام حقوقی شرکت ارائهدهنده خدمات چیست؟
-
آیا خدمات مورد نظر تحت نظارت FCA، HMRC یا نهاد دیگری قرار میگیرد؟
-
شماره ثبت یا مرجع قانونی مربوط چیست؟
-
اگر نماینده شرکت دیگری هستید، شرکت اصلی چه نام دارد؟
-
نرخ تبدیل ارز و زمان اعتبار آن چقدر است؟
-
مجموع کارمزدها و هزینههای جانبی چیست؟
-
گیرنده دقیقا چه مبلغی دریافت خواهد کرد؟
-
زمان مورد انتظار تحویل پول چه زمانی است؟
-
چه مدارکی برای انجام تراکنش نیاز دارید؟
-
پول به حساب چه شخص یا شرکتی واریز میشود؟
-
در صورت تاخیر، توقف یا لغو انتقال چه اتفاقی میافتد؟
-
اگر تراکنش انجام نشود، وجه چگونه و با چه شرایطی بازگردانده میشود؟
-
آیا رسید و شماره پیگیری رسمی ارائه میکنید؟
-
در صورت نارضایتی، روش ثبت شکایت چیست؟
برای انتقالهای مهم، بهتر است پاسخهای مربوط به مبلغ، نرخ، هزینه و شرایط بازپرداخت را بهصورت مکتوب دریافت کنید.
چکلیست نهایی انتخاب صرافی معتبر در لندن
پیش از خرید و فروش ارز یا انتقال وجه، این موارد را بررسی کنید:
-
نوع خدمات مورد نیاز خود را مشخص کردهام.
-
نام حقوقی ارائهدهنده واقعی خدمات را میدانم.
-
وضعیت FCA یا HMRC را متناسب با نوع فعالیت بررسی کردهام.
-
در صورت فعالیت بهعنوان نماینده، رابطه با شرکت اصلی را تایید کردهام.
-
اطلاعات تماس و حساب بانکی را مستقلا بررسی کردهام.
-
نرخ تبدیل و زمان اعتبار آن روشن است.
-
کارمزدها و هزینههای جانبی مشخص شدهاند.
-
مبلغ نهایی دریافتی را با گزینههای دیگر مقایسه کردهام.
-
زمان مورد انتظار انتقال را میدانم.
-
مدارک مورد نیاز و روش امن ارائه آنها مشخص است.
-
در صورت ارتباط با ایران، الزامات قانونی و تحریمی بررسی شدهاند.
-
درباره نحوه حفاظت از پول و محدودیتهای آن اطلاع دارم.
-
شرایط لغو، تاخیر و بازپرداخت مشخص است.
-
رسید و اطلاعات پیگیری تراکنش دریافت خواهم کرد.
-
میدانم در صورت بروز مشکل چگونه شکایت کنم.
سوالات متداول درباره صرافیهای لندن
آیا تمام صرافیهای لندن باید مجوز FCA داشته باشند؟
خیر. الزام قانونی به نوع خدمات بستگی دارد. کسبوکارهایی که صرفا خرید و فروش اسکناس انجام میدهند ممکن است تحت نظارت مبارزه با پولشویی HMRC باشند، در حالی که ارائه خدمات انتقال پول معمولا نیازمند مجوز یا ثبت مربوط نزد FCA است.
آیا ثبت HMRC همان مجوز FCA است؟
خیر. ثبت HMRC برای نظارت بر مبارزه با پولشویی و ثبت یا مجوز FCA برای خدمات پرداخت، دو موضوع متفاوت هستند.
آیا شماره FRN نشاندهنده معتبر بودن صرافی است؟
شماره FRN امکان شناسایی شرکت در سامانه FCA را فراهم میکند، اما باید وضعیت فعلی، نوع ثبت یا مجوز و خدمات مجاز نیز بررسی شوند. داشتن شماره بهتنهایی تضمینکننده امنیت معامله نیست.
آیا صرافی میتواند بدون دفتر حضوری فعالیت کند؟
بله. برخی ارائهدهندگان خدمات پرداخت بهصورت آنلاین فعالیت میکنند. نداشتن دفتر قابل مراجعه بهتنهایی نشانه غیرقانونی بودن نیست، اما بررسی هویت و وضعیت قانونی ارائهدهنده اهمیت دارد.
آیا میتوان از لندن به ایران پول منتقل کرد؟
قانونی بودن و امکان عملی انتقال به شرایط تراکنش، اشخاص و موسسات مالی درگیر، تحریمها و مقررات مربوط بستگی دارد. نباید فرض کرد تمام انتقالها مجاز یا تمام آنها ممنوع هستند. بررسی موردی ضروری است.
آیا صرافی با نرخ بهتر همیشه انتخاب مناسبتری است؟
خیر. نرخ تبدیل تنها یکی از معیارها است. کارمزد، مبلغ نهایی دریافتی، اعتبار ارائهدهنده، امنیت وجوه و زمان انجام انتقال نیز باید بررسی شوند.
آیا پول نزد شرکت انتقال پول تحت پوشش FSCS قرار دارد؟
پول نگهداریشده نزد موسسات پرداخت و پول الکترونیکی غیربانکی معمولا از حمایت سپرده بانکی FSCS برخوردار نیست. نوع حفاظت ممکن است بر اساس Safeguarding و سایر مقررات مرتبط متفاوت باشد.
اگر انتقال پول انجام نشود، آیا صرافی موظف است وجه را برگرداند؟
حقوق مشتری و شرایط بازپرداخت به نوع خدمت، قرارداد، علت انجام نشدن تراکنش و مقررات قابل اعمال بستگی دارد. بهتر است پیش از پرداخت، شرایط لغو و بازپرداخت را بهصورت مکتوب دریافت کنید.
چگونه صرافی ایرانی مناسب در لندن پیدا کنیم؟
برای انتخاب صرافی مناسب، بهتر است ابتدا نوع خدمات مورد نیاز خود را مشخص کنید و سپس چند ارائهدهنده را از نظر وضعیت قانونی، نرخ ارز، هزینهها، زمان انتقال و روش پاسخگویی مقایسه کنید.
در پلتفرم لندنیها (Londoniha.com) میتوانید پروفایل صرافیها و کسبوکارهای خدمات ارزی ایرانی و فارسیزبان را در مناطق مختلف لندن مشاهده کنید.
اطلاعات موجود در پروفایلها به شما کمک میکند گزینههای مختلف را پیدا کنید و برای دریافت توضیحات بیشتر با ارائهدهندگان خدمات ارتباط بگیرید.
مشاهده صرافیهای ایرانی در لندن
توجه داشته باشید که معرفی یک صرافی در پلتفرم کسبوکار بهتنهایی به معنای تایید مجوز FCA، ثبت HMRC، وضعیت نظارتی، امنیت انتقال پول یا کیفیت خدمات آن نیست.
پیش از پرداخت وجه، بررسیهای لازم را از طریق نهادهای رسمی انجام دهید.
جمعبندی؛ چگونه بهترین صرافی را در لندن انتخاب کنیم؟
انتخاب صرافی معتبر در لندن تنها به پیدا کردن مناسبترین نرخ ارز محدود نمیشود.
امنیت وجوه، وضعیت قانونی ارائهدهنده، شفافیت هزینهها، سرعت قابل انتظار، شرایط بازپرداخت و امکان پیگیری مشکلات، همگی در تصمیمگیری اهمیت دارند.
برای خدمات انتقال پول، بررسی اطلاعات FCA و در صورت لزوم وضعیت نمایندگی شرکت ضروری است. برای خدمات تبدیل اسکناس نیز باید نظام نظارتی متناسب با فعالیت، از جمله ثبت HMRC در موارد مشمول، بررسی شود.
در انتقالهای مرتبط با ایران، توجه به مقررات تحریمی و بررسی قانونی بودن مسیر پرداخت اهمیت ویژهای دارد.
صرافی مناسب لزوما صرافیای نیست که بالاترین نرخ یا سریعترین انتقال را تبلیغ میکند؛ بلکه ارائهدهندهای است که وضعیت قانونی قابل بررسی، هزینههای شفاف، شرایط مشخص و فرایند پاسخگویی قابل اعتماد داشته باشد.
منابع رسمی برای بررسی بیشتر
این مقاله با هدف اطلاعرسانی عمومی تهیه شده است و جایگزین مشاوره اختصاصی مالی، حقوقی، مالیاتی یا بررسی تخصصی تحریمها نیست. وضعیت نظارتی کسبوکارها و مقررات مربوط به پرداختهای بینالمللی ممکن است تغییر کنند. پیش از انجام تراکنش، اطلاعات بهروز و شرایط خاص معامله را بررسی کنید.






اشتراکگذاری در